Sintesi rapida
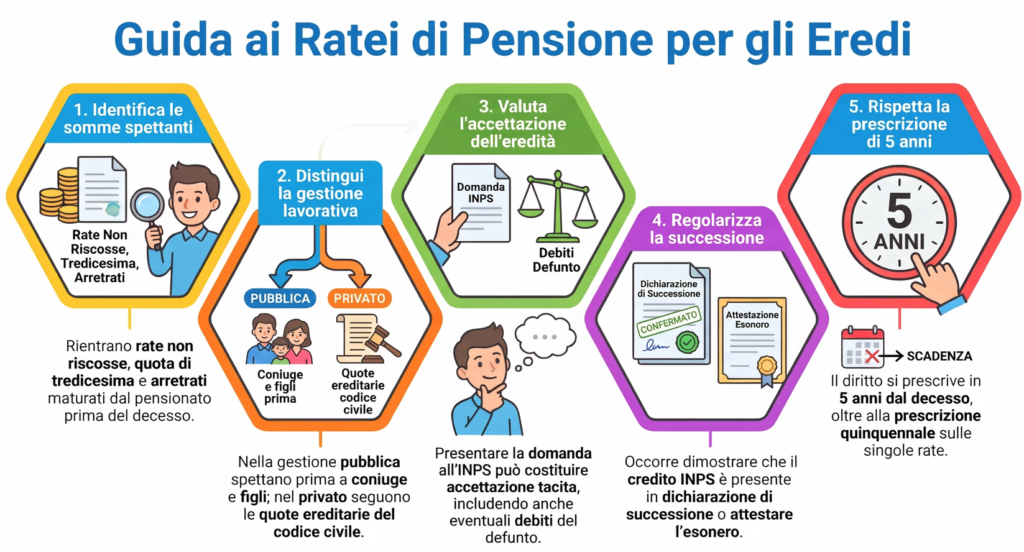
- Il rateo ad erede comprende le somme maturate e non riscosse dal pensionato alla data del decesso: rate, quota di tredicesima, arretrati e differenze ancora esigibili. Non è la pensione di reversibilità.
- Si chiede con domanda telematica all'INPS, direttamente o tramite un intermediario abilitato.
- La dichiarazione sostitutiva non basta: l'INPS verifica la qualità di erede e liquida solo agli aventi diritto effettivi.
- La domanda può valere come accettazione tacita dell'eredità, con subentro anche nei debiti del defunto.
- Prescrizione di 5 anni dal decesso, più la prescrizione propria di ogni singola rata od arretrato.
- Il pagamento richiede la prova della dichiarazione di successione (o integrativa) con il credito, oppure la dichiarazione di esonero.
- Tassazione separata all'aliquota del primo scaglione IRPEF, con Certificazione Unica intestata all'erede.
Guida curata da Elisabetta Baroldi, Consulente del Lavoro e laureata in Giurisprudenza con indirizzo internazionale all'Università Bocconi, e da Piergiorgio Baroldi, commercialista con incarichi nel settore turistico e Presidente dell'organo di controllo dell'Ente Bilaterale del Turismo (EBT) della provincia di Venezia. Studio Baroldi, Venezia, è attivo dal 1980 nel settore turistico ed è partner de Il Sole 24 Ore Professional. Le domande nascono dai dubbi più frequenti delle famiglie che, dopo la scomparsa di un pensionato, devono gestire insieme INPS e successione.
Cosa sono i ratei di pensione maturati e non riscossi
Quando un pensionato muore, possono restare somme che gli spettavano ma che non ha ancora incassato. Secondo il messaggio INPS n. 3654 del 10 novembre 2026, il rateo ad erede comprende in particolare:
- le rate di pensione già maturate e non riscosse;
- la quota di tredicesima maturata fino alla data del decesso;
- gli arretrati e le differenze di pensione, anche derivanti da ricostituzione, riliquidazione od altra variazione, purché il credito sia maturato ed ancora esigibile;
- altre somme di natura pensionistica maturate e trasmissibili agli eredi secondo la disciplina che le regola.
Conta che il diritto sia sorto in capo al pensionato, non il momento in cui l'INPS materialmente paga. Il rateo è diverso dalla pensione di reversibilità: la reversibilità è una nuova prestazione per i superstiti, il rateo è un credito del defunto che passa a chi ne ha diritto.
Chi ha diritto: gestione privata e gestione pubblica
Il messaggio distingue tra le pensioni delle gestioni del lavoro privato e del lavoro autonomo e quelle delle Casse dei dipendenti pubblici. La differenza pratica è notevole.
Agli eredi, secondo il codice civile
- Il rateo spetta a chi è erede, legittimo o testamentario, nelle rispettive quote.
- Con un testamento l'INPS verifica la posizione dei legittimari esclusi prima di pagare.
- Il legatario non può chiedere il rateo, salvo che il testatore gli abbia attribuito proprio i crediti pensionistici.
Prima coniuge e figli, per legge
- Il rateo va al coniuge superstite o alla parte dell'unione civile; in mancanza, ai figli viventi al decesso; solo in assenza di entrambi, agli eredi (art. 201 D.P.R. 1092/1973).
- Coniuge e figli lo ricevono a titolo proprio: la rinuncia all'eredità non lo esclude.
- La regola riguarda la Cassa dei dipendenti dello Stato ed è estesa a CPDEL, CPS, CPI e CPUG.
Quando l'INPS paga d'ufficio
Nella gestione privata, quando viene liquidata la pensione ai superstiti, il rateo può essere pagato d'ufficio (art. 90 del R.D. 1422/1924): al coniuge superstite, in mancanza al tutore dei figli minori, in mancanza anche di figli agli eredi. Il pagamento d'ufficio non cambia chi sono gli eredi: individua chi può riscuotere con effetto liberatorio per l'INPS. Se il coniuge documenta di avere rinunciato all'eredità, il rateo non può essergli pagato a titolo ereditario. Secondo la scheda dell'INPS, una domanda specifica presentata da un erede prima della liquidazione d'ufficio blocca il pagamento d'ufficio.
Attenzione: chiedere il rateo può significare accettare l'eredità. Per l'INPS, se il richiedente è davvero erede, la domanda di liquidazione può integrare un'accettazione tacita dell'eredità (art. 476 del codice civile): chi riscuote somme spettanti all'erede si comporta come chi intende accettare.
Con l'accettazione si subentra anche nei debiti del defunto, compresi eventuali indebiti verso l'INPS che l'Istituto può recuperare. Restano salve le regole dell'accettazione con beneficio d'inventario. Se l'eredità può essere in passivo, la valutazione va fatta prima di presentare la domanda, non dopo.
Come si presenta la domanda e cosa verifica l'INPS
La domanda si presenta online con i canali telematici dell'INPS, dall'interessato o tramite un intermediario abilitato. Può presentarla anche un tutore, un amministratore di sostegno od un rappresentante legale: in questo caso l'INPS controlla il provvedimento di nomina, i poteri conferiti e che il pagamento sia riferibile all'avente diritto.
La dichiarazione sostitutiva di atto di notorietà (art. 47 D.P.R. 445/2000) semplifica, ma non sostituisce l'istruttoria. Per coniuge, figli ed ascendenti l'INPS verifica di norma con le proprie banche dati; quando gli eredi sono in linea collaterale (fratelli, nipoti) e servono più passaggi genealogici, può chiedere ai Comuni gli stati di famiglia storici. Se ci sono più eredi, l'INPS verifica tutte le posizioni e liquida solo i soggetti effettivamente legittimati.
I termini: due prescrizioni da tenere separate
| Cosa si prescrive | Termine | Da quando |
|---|---|---|
| Il diritto dell'erede a chiedere il rateo | 5 anni (art. 129 R.D.L. 1827/1935) | Dall'apertura della successione, cioè dal decesso, oppure da quando il credito diventa esercitabile se si forma dopo |
| Le singole rate ed i singoli arretrati del pensionato | 5 anni (art. 47-bis D.P.R. 639/1970) | Dalla maturazione di ciascuna somma |
Anche se la domanda dell'erede arriva in tempo rispetto al decesso, l'INPS verifica separatamente che ogni singola somma maturata in capo al pensionato non sia già prescritta. L'Istituto controlla anche eventuali atti che hanno interrotto la prescrizione.
Il nodo della dichiarazione di successione
È il punto che più spesso blocca i pagamenti. L'INPS, richiamando l'articolo 130 del D.Lgs. 123/2025, paga i crediti acquisiti per successione solo con:
- la prova della presentazione della dichiarazione di successione o integrativa nella quale è indicato il credito verso l'INPS; oppure
- la dichiarazione scritta dell'interessato che attesta di non essere obbligato a presentarla.
Se la dichiarazione di successione è già stata presentata senza il credito, l'INPS fornisce la documentazione per integrarla. Se invece l'erede dichiara di essere esonerato, l'INPS acquisisce la dichiarazione di esonero e, dopo il pagamento, la trasmette all'Agenzia delle Entrate entro 10 giorni insieme alla comunicazione del pagamento.
L'esonero non dipende dal fatto che non si paghino imposte. Secondo le regole sulla dichiarazione di successione (art. 28 del D.Lgs. 346/1990, ripreso dal Testo unico D.Lgs. 123/2025) non c'è obbligo di dichiarazione, salvo i casi particolari previsti dalla norma, quando l'eredità è devoluta al coniuge ed ai parenti in linea retta, l'attivo ereditario non supera 100.000 euro e non comprende immobili o diritti reali immobiliari. Dichiarare l'esonero senza averne i requisiti espone a conseguenze: la verifica va fatta con attenzione.
Altri controlli prima del pagamento. Restano ferme le verifiche dell'articolo 48-bis del D.P.R. 602/1973 sulle inadempienze verso l'agente della riscossione. Con più eredi la verifica si fa sulla quota di ciascuno: se l'erede inadempiente è chi ha presentato la domanda, la domanda viene respinta e può essere ripresentata da un altro erede; se è un altro erede, l'INPS lo esclude e liquida le quote degli altri.
Come viene tassato il rateo per l'erede
Le somme, pur riferite ad un diritto maturato dal defunto, rilevano fiscalmente per l'erede che le percepisce (art. 7 del TUIR, richiamato dall'INPS). Se imponibili sono soggette a tassazione separata con l'aliquota del primo scaglione IRPEF e non si sommano al reddito complessivo dell'erede.
La Certificazione Unica è intestata all'erede percettore, con importo, ritenute e l'annotazione della natura delle somme. Con più eredi, ciascuno riceve la certificazione per la propria parte, anche se il pagamento materiale passa da un delegato alla riscossione.
Esempio pratico: la successione già presentata
Una pensionata ex dipendente del settore privato muore lasciando due figli, unici eredi. Qualche mese dopo il decesso i figli presentano la dichiarazione di successione, senza sapere che all'INPS restava da pagare la quota di tredicesima maturata ed un arretrato di ricostituzione della pensione.
Uno dei figli presenta la domanda di rateo. L'INPS verifica online il rapporto di filiazione ed individua entrambi i figli come eredi, ciascuno per la sua quota. Prima di pagare, però, chiede la prova che il credito sia indicato nella dichiarazione di successione: serve una dichiarazione integrativa, per la quale l'Istituto fornisce la documentazione sugli importi. Dopo il pagamento ciascun figlio riceve la propria Certificazione Unica, con le somme a tassazione separata.
Se la madre fosse stata un'ex dipendente pubblica con il marito ancora in vita, il rateo sarebbe spettato al marito a titolo proprio, anche se avesse rinunciato all'eredità.
Cosa preparare prima della domanda
- Capire la gestione. Pensione privata, da lavoro autonomo o da dipendente pubblico: cambia chi ha diritto al rateo.
- Valutare l'eredità. Se ci sono debiti od indebiti INPS possibili, decidere prima se accettare, rinunciare od accettare con beneficio d'inventario.
- Ricostruire gli eredi. Coniuge, figli, eventuale testamento, legittimari: con più eredi servono quote e modalità di pagamento coerenti.
- Sistemare la successione. Dichiarazione di successione o integrativa con il credito INPS, oppure verifica rigorosa dei requisiti di esonero.
- Controllare i termini. 5 anni dal decesso per la domanda, con verifica della prescrizione dei singoli arretrati.
- Prevedere le tasse. Tassazione separata e Certificazione Unica intestata a ciascun erede.
Normativa e prassi di riferimento
- INPS, messaggio n. 3654 del 10 novembre 2026 (ratei di pensione maturati e non riscossi, liquidazione agli eredi).
- Codice civile, articoli 456, 476 e 735.
- D.P.R. 29 dicembre 1973, n. 1092, articolo 201.
- R.D. 28 agosto 1924, n. 1422, articolo 90.
- R.D.L. 4 ottobre 1935, n. 1827, articolo 129; D.P.R. 30 aprile 1970, n. 639, articolo 47-bis.
- D.Lgs. 31 ottobre 1990, n. 346, articolo 28; D.Lgs. 1° agosto 2025, n. 123, articolo 130.
- D.P.R. 29 settembre 1973, n. 602, articolo 48-bis; D.P.R. 28 dicembre 2000, n. 445, articolo 47.
Domande frequenti
Cosa spetta agli eredi della pensione di un familiare defunto?
Spettano le somme maturate e non ancora riscosse dal pensionato alla data del decesso: rate di pensione maturate, quota di tredicesima maturata fino al decesso, arretrati e differenze anche da ricostituzione o riliquidazione, purché il credito sia maturato ed ancora esigibile. È il cosiddetto rateo ad erede, diverso dalla pensione di reversibilità.
Entro quando si chiedono i ratei di pensione non riscossi?
Il diritto dell'erede si prescrive in 5 anni dall'apertura della successione, cioè dal decesso. In più le singole rate ed i singoli arretrati del pensionato hanno una propria prescrizione quinquennale: anche se la domanda dell'erede è tempestiva, l'INPS verifica che ogni somma sia ancora esigibile.
Chiedere il rateo di pensione vale come accettazione dell'eredità?
Può valere. Secondo il messaggio INPS 3654/2026, se il richiedente è effettivamente erede, la domanda di liquidazione può integrare un'accettazione tacita dell'eredità ai sensi dell'articolo 476 del codice civile, con subentro anche nei debiti del defunto, salvo l'accettazione con beneficio d'inventario.
Serve la dichiarazione di successione per incassare il rateo?
Sì, oppure una dichiarazione scritta di esonero. L'INPS paga il rateo solo con la prova della dichiarazione di successione o integrativa che indica il credito, oppure con la dichiarazione dell'interessato di non essere obbligato a presentarla.
Come viene tassato il rateo di pensione agli eredi?
Se imponibile, con tassazione separata ad aliquota del primo scaglione IRPEF, senza concorrere al reddito complessivo dell'erede. La Certificazione Unica è intestata all'erede che percepisce la somma, con l'annotazione della natura delle somme.
Per i pensionati ex dipendenti pubblici il rateo va agli eredi?
Non in prima battuta. Nella gestione pubblica il rateo insoluto spetta per legge al coniuge superstite o alla parte dell'unione civile, in mancanza ai figli viventi al decesso e solo in assenza di entrambi agli eredi. Coniuge e figli lo ricevono a titolo proprio, quindi anche se hanno rinunciato all'eredità.
Sintesi informativa non esaustiva dei chiarimenti ufficiali: non sostituisce una consulenza personalizzata e potrebbe non riflettere gli ultimissimi aggiornamenti normativi o di prassi. Studio Baroldi non risponde di interpretazioni o utilizzi impropri delle informazioni qui riportate.