Sintesi rapida
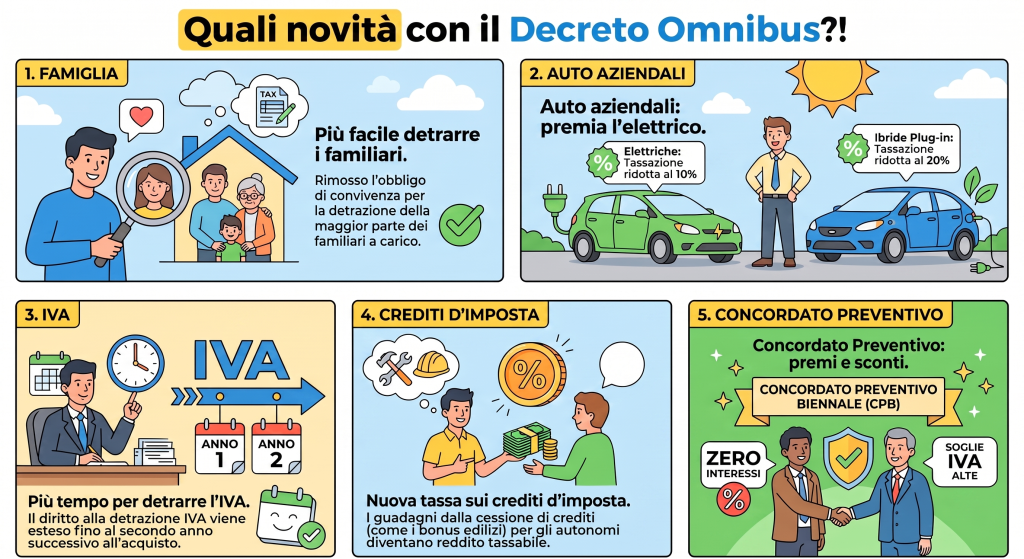
- Il Decreto Omnibus (D.Lgs. 148/2026) modifica l'art. 51, comma 4, lett. a) TUIR sulla tassazione delle auto aziendali concesse in uso promiscuo.
- Le auto con più di 5 anni dalla prima immatricolazione (calcolati al 31 dicembre del quinto anno successivo) subiscono una maggiorazione del 50% della base imponibile del fringe benefit.
- Si aggiunge una maggiorazione forfettaria del 5% per gli accessori non compresi nelle tabelle ACI e non pagati dal dipendente.
- Nei casi più gravosi - veicolo oltre i 5 anni e con optional non tabellati - le due maggiorazioni si applicano in cascata (non si sommano): il valore base viene moltiplicato per 1,50 e poi per 1,05, con un aumento complessivo del 57,5% rispetto al valore calcolato con le sole regole ordinarie.
- Il benefit è tassato al netto delle trattenute versate dal dipendente per l'auto e per gli optional, ma non è ancora chiaro se lo scomputo vada operato prima o dopo le due maggiorazioni: è un nodo interpretativo aperto, si veda la sezione dedicata più sotto.
- La regola vale per ogni tipo di alimentazione ed anche per leasing e noleggio a lungo termine: conta solo la data di prima immatricolazione.
- Si applica dal periodo d'imposta 2026, anche ai veicoli già in flotta, con effetti sui conguagli in busta paga dell'anno in corso.
Il Decreto Omnibus (D.Lgs. 148/2026), pubblicato in Gazzetta Ufficiale l'11 agosto 2026 e in vigore dal 12 agosto, interviene nuovamente sulla disciplina fiscale delle auto aziendali concesse in uso promiscuo ai dipendenti. Per le aziende del turismo e della ristorazione che assegnano un'auto o un furgone a responsabili di struttura, direttori o personale itinerante, la novità comporta un ricalcolo del fringe benefit in busta paga che non può essere rimandato.
Il nuovo criterio: conta l'età del veicolo, non solo l'alimentazione
Fino ad oggi, il valore imponibile del fringe benefit auto dipendeva soprattutto dal tipo di alimentazione del veicolo, secondo le percentuali introdotte dalla Legge di Bilancio 2025. Il Decreto Omnibus aggiunge un secondo criterio, indipendente dal primo: l'anzianità del mezzo dalla data di prima immatricolazione.
| Alimentazione | % base (veicolo entro 5 anni) | Con maggiorazione anzianità (oltre 5 anni) |
|---|---|---|
| Veicoli elettrici a batteria | 10% | 15% |
| Ibridi plug-in | 20% | 30% |
| Benzina, diesel, GPL, ibridi tradizionali | 50% | 75% |
La percentuale si applica al costo chilometrico ACI convenzionale su una percorrenza annua di 15.000 km. La maggiorazione del 50% scatta a partire dal 31 dicembre del quinto anno successivo a quello di prima immatricolazione del veicolo - non dalla data di assegnazione al dipendente. Il criterio che stabilisce invece quale delle due tabelle di partenza si applica (emissioni di CO₂ o tipo di alimentazione) è la data di concessione del veicolo in uso promiscuo, non l'immatricolazione: lo schema completo del paragrafo successivo chiarisce ogni combinazione possibile.
Esempio pratico
Un albergo assegna al direttore di struttura un'auto a benzina con costo chilometrico ACI di 6.000 euro/anno, immatricolata nel 2020. Fino al 31 dicembre 2025 il fringe benefit imponibile è pari al 50% di 6.000 euro, cioè 3.000 euro/anno. Dal 1° gennaio 2026, essendo trascorsi più di 5 anni dalla prima immatricolazione, la base si maggiora del 50%: il valore tassabile sale a 4.500 euro/anno, con un impatto diretto su IRPEF e contributi in busta paga. L'esempio non considera trattenute a carico del dipendente: quando sono presenti, si veda la sezione successiva sul nodo interpretativo netto/lordo.
Il 5% forfettario per gli optional
Il decreto introduce anche una maggiorazione forfettaria del 5% del valore del fringe benefit per gli accessori non compresi nelle tabelle ACI e non pagati direttamente dal dipendente - ad esempio sistemi di navigazione o cerchi in lega aggiuntivi installati dall'azienda. Dall'importo così calcolato va scomputato quanto il dipendente eventualmente versa per l'auto o per gli accessori, ma sull'ordine in cui questo scomputo si inserisce rispetto alle maggiorazioni esiste oggi un'incertezza interpretativa: se ne parla nel dettaglio più sotto.
La norma supera espressamente la risposta a interpello n. 233 del 9 settembre 2025, con cui l'Agenzia delle Entrate aveva escluso che le trattenute pagate dal dipendente per gli optional potessero ridurre il valore del benefit - una lettura molto penalizzante per il lavoratore, che si vedeva addebitata in busta paga una trattenuta senza alcun beneficio fiscale corrispondente. Dal 2026 il benefit è invece tassato al netto delle somme trattenute al dipendente in relazione alla concessione del veicolo, incluse quelle per accessori e allestimenti.
Il Legislatore ha fatto salvi i comportamenti adottati dai datori di lavoro fino al 31 dicembre 2025 sulla tassazione di accessori e allestimenti, senza però disporre il rimborso delle maggiori imposte eventualmente già versate. Questo vale per tutti i veicoli già concessi prima del 1° gennaio 2026, indipendentemente dal regime fiscale applicato (alimentazione, CO₂ o coefficiente fisso storico): saranno quindi necessari conguagli sul 2026, ma non interventi retroattivi sui periodi precedenti.
Leasing, noleggio e riassegnazioni: cosa non cambia
La regola si applica indipendentemente dal titolo di possesso del veicolo: proprietà, leasing finanziario o noleggio a lungo termine sono trattati allo stesso modo. Conta esclusivamente la data di prima immatricolazione del mezzo, non la data di stipula del contratto di leasing o noleggio.
Il decreto chiarisce inoltre un punto rimasto incerto dopo la riforma 2025: se l'auto viene riassegnata a un altro dipendente, il conteggio dell'anzianità non riparte da zero. Il parametro di riferimento resta sempre la prima immatricolazione originaria del veicolo.
Il regime transitorio: quali auto restano escluse
Per i veicoli concessi in uso promiscuo tra il 1° luglio 2020 e il 31 dicembre 2024, e per quelli ordinati dai datori di lavoro entro il 31 dicembre 2024 e concessi in uso nel corso del 2025, resta applicabile il vecchio regime basato sulle emissioni di CO2, in vigore fino al 31 dicembre 2024 - ma solo fino al 31 dicembre del quinto anno successivo alla prima immatricolazione. Superata questa soglia, anche questi veicoli rientrano nella maggiorazione del 50%.
Esiste inoltre una terza casistica, la più datata: per i veicoli concessi con contratti stipulati entro il 30 giugno 2020 resta applicabile la disposizione in vigore al 31 dicembre 2019, che prevede un coefficiente fiscale fisso del 30% del costo chilometrico ACI, uguale per tutte le alimentazioni. Non risulta invece chiarito, né dal testo del decreto né dai commenti tecnici disponibili, se le due maggiorazioni introdotte dal Decreto Omnibus (50% anzianità e 5% optional) si applichino anche a questa fascia storica. È un punto aperto: serve un chiarimento ufficiale dell'Agenzia delle Entrate prima di applicare un trattamento in un senso o nell'altro.
Schema di calcolo per ogni combinazione di date
La tabella seguente incrocia data di immatricolazione e data di concessione in uso promiscuo per individuare regime, percentuale base e maggiorazioni applicabili in ciascun caso.
| Data immatricolazione | Data concessione uso promiscuo | Regime | % base | Con anzianità (+50%) | +5% optional |
|---|---|---|---|---|---|
| Qualsiasi (vincolante è la data di stipula del contratto) | Contratto stipulato entro il 30/6/2020 | Fisso storico (ante 2020) | 30% fisso, indipendente dall'alimentazione | Non chiarito da fonti disponibili | Non chiarito da fonti disponibili |
| Qualsiasi data | Dal 1/7/2020 al 31/12/2024 (anche riassegnazioni) | CO₂ (salvaguardia) | ≤60 g/km 25% · 61-160 30% · 161-190 50% · >190 60% | ≤60 g/km 37,50% · 61-160 45% · 161-190 75% · >190 90% | Dal 1/1/2026 (senza rimborso di quanto già tassato fino al 31/12/2025) |
| Qualsiasi data | Ordinato entro il 31/12/2024, concesso nel 2025 (anche riassegnazioni) | CO₂ (salvaguardia) | ≤60 g/km 25% · 61-160 30% · 161-190 50% · >190 60% | ≤60 g/km 37,50% · 61-160 45% · 161-190 75% · >190 90% | Dal 1/1/2026 (senza rimborso di quanto già tassato fino al 31/12/2025) |
| Fino al 30/6/2020 | Dal 1/1/2025 | Alimentazione | Elettrico 10% · Plug-in 20% · Altri 50% | Elettrico 15% · Plug-in 30% · Altri 75% | Dal 1/1/2026 (senza rimborso di quanto già tassato fino al 31/12/2025) |
| Dal 1/7/2020 al 31/12/2024 | Dal 1/1/2025 al 31/12/2025 (no riassegnazione) | Alimentazione | Elettrico 10% · Plug-in 20% · Altri 50% | Elettrico 15% · Plug-in 30% · Altri 75% | Dal 1/1/2026 (senza rimborso di quanto già tassato fino al 31/12/2025) |
| Immatricolato e ordinato dal 1/1/2025 al 31/12/2025 | Dal 1/1/2025 al 31/12/2025 | Alimentazione | Elettrico 10% · Plug-in 20% · Altri 50% | Elettrico 15% · Plug-in 30% · Altri 75% | Dal 1/1/2026 (senza rimborso di quanto già tassato fino al 31/12/2025) |
| Fino al 30/6/2020 | Dal 1/1/2026 | Alimentazione | Elettrico 10% · Plug-in 20% · Altri 50% | Elettrico 15% · Plug-in 30% · Altri 75% | Dal 1/1/2026 |
| Dal 1/7/2020 al 31/12/2024 | Dal 1/1/2026 (no riassegnazione) | Alimentazione | Elettrico 10% · Plug-in 20% · Altri 50% | Elettrico 15% · Plug-in 30% · Altri 75% | Dal 1/1/2026 |
| Ordinato entro il 31/12/2024, immatricolato nel 2025 | Dal 1/1/2026 (no riassegnazione) | Alimentazione | Elettrico 10% · Plug-in 20% · Altri 50% | Elettrico 15% · Plug-in 30% · Altri 75% | Dal 1/1/2026 |
| Dal 1/1/2025 al 31/12/2025 | Dal 1/1/2026 | Alimentazione | Elettrico 10% · Plug-in 20% · Altri 50% | Elettrico 15% · Plug-in 30% · Altri 75% | Dal 1/1/2026 |
| Dal 1/1/2026 (nuova immatricolazione) | Dal 1/1/2026 | Alimentazione | Elettrico 10% · Plug-in 20% · Altri 50% | Elettrico 15% · Plug-in 30% · Altri 75% | Dal 1/1/2026 |
Su schermi stretti la tabella scorre orizzontalmente.
Prima e dopo il Decreto Omnibus: cosa cambia
| Prima del Decreto Omnibus | Dopo il Decreto Omnibus (D.Lgs. 148/2026) |
|---|---|
| Percentuale unica in base al tipo di alimentazione, o alle emissioni di CO₂ per il regime transitorio. | Stessa percentuale di partenza, più due maggiorazioni calcolate in sequenza sul valore già determinato. |
| Nessuna differenza di calcolo legata all'anzianità del veicolo. | +50% sul valore dopo il 31 dicembre del quinto anno dalla prima immatricolazione, per tutte le alimentazioni. |
| Nessuna differenza legata ad accessori extra tabella ACI. | +5% se il veicolo ha accessori non valorizzati nelle tabelle ACI e non pagati dal dipendente, dal 1° gennaio 2026. |
| La trattenuta per gli optional non riduceva il valore del benefit (risposta a interpello n. 233/2025). | Il benefit è tassato al netto delle trattenute versate dal dipendente per l'auto e per gli optional. |
| La maggiorazione per anzianità non era prevista per i veicoli del vecchio regime (2020-2024). | La maggiorazione per anzianità si estende anche ai veicoli concessi dal 2020 al 2025, una volta superati i cinque anni. |
Impatto per hotel, campeggi e ristorazione
Nel settore turistico-ricettivo l'auto aziendale è spesso assegnata a direttori di struttura, responsabili di reparto o personale con mansioni itineranti tra più sedi (gruppi con più stabilimenti, catene di ristoranti). Con flotte aziendali spesso non giovanissime - mantenute a lungo per contenere i costi in un settore a marginalità stagionale - il rischio di superare la soglia dei 5 anni entro il 2026 è concreto. È il momento di mappare la flotta per data di prima immatricolazione, indipendentemente dal CCNL applicato (Turismo Confcommercio, Campeggi e Villaggi Turistici o Pubblici Esercizi).
Rimborso del dipendente e cessazione del rapporto
Se il dipendente rimborsa una parte dei costi?
Le somme che il dipendente versa per rimborsare, in tutto o in parte, il costo dell'auto sostenuto dall'azienda vanno a decurtare il reddito di lavoro dipendente imponibile, come chiarito dalla circolare del Ministero delle Finanze del 16 febbraio 2007, n. 11/E. Come indicato più sopra, resta però da chiarire in via ufficiale se, dal 2026, questo scomputo vada calcolato prima o dopo le maggiorazioni del 50% e del 5%.
Perché il fringe benefit conta anche alla fine del rapporto?
La concessione dell'auto ad uso promiscuo ha natura retributiva: se al lavoratore spetta l'indennità sostitutiva del preavviso, il calcolo deve considerare anche il valore economico dell'auto aziendale, secondo quanto stabilito dall'Ordinanza di Cassazione n. 20938/2024. È un aspetto da non trascurare nelle cessazioni di direttori o responsabili con auto assegnata, specie nel settore turistico dove i preavvisi contrattuali sono spesso lunghi.
Riferimenti normativi citati
- D.Lgs. 148/2026 (Decreto Omnibus), pubblicato in G.U. Serie Generale n. 185 dell'11 agosto 2026 - Supplemento Ordinario n. 30, in vigore dal 12 agosto 2026, art. 2
- Art. 51, comma 4, lettera a), D.P.R. 917/1986 (TUIR)
- Regime transitorio: comma 48-bis, Legge 30 dicembre 2024, n. 207 (Legge di Bilancio 2025)
- Risposta ad interpello Agenzia delle Entrate n. 233 del 9 settembre 2025 (trattenute per optional, lettura superata dal D.Lgs. 148/2026)
- Circolare Ministero delle Finanze n. 11/E del 16 febbraio 2007 (rimborso parziale del dipendente)
- Circolare Ministero delle Finanze n. 326/E del 23 dicembre 1997, paragrafo 2.3.2.1 (scomputo delle trattenute dal valore convenzionale)
- Ordinanza di Cassazione n. 20938/2024 (indennità sostitutiva del preavviso)
Per l'applicazione al caso specifico della propria azienda e per il ricalcolo dei conguagli in busta paga si consiglia sempre una verifica con un consulente del lavoro.
Checklist: gestire il fringe benefit auto nel 2026
- Mappatura della flotta: censire tutti i veicoli assegnati in uso promiscuo con relativa data di prima immatricolazione e data di stipula del contratto, indipendentemente da proprietà, leasing o noleggio.
- Individuazione dei veicoli a rischio: isolare i mezzi che superano o supereranno il quinto anno dalla prima immatricolazione entro il 2026.
- Verifica degli accessori: controllare la presenza di optional non compresi nelle tabelle ACI e non pagati dal dipendente, per applicare correttamente la maggiorazione del 5%.
- Criterio di scomputo delle trattenute: definire per iscritto, in attesa di un chiarimento ufficiale, se lo scomputo delle trattenute versate dal dipendente venga applicato prima o dopo le maggiorazioni, e verificare quale sequenza è impostata nel software paghe.
- Controllo del plafond di esenzione: verificare, per ciascun dipendente, se il nuovo valore del fringe benefit auto fa superare la soglia di 1.000 o 2.000 euro insieme agli altri benefit riconosciuti.
- Ricalcolo dei conguagli: aggiornare i cedolini con gli arretrati dovuti per i mesi del 2026 già elaborati con il vecchio criterio.
- Cessazioni in corso: verificare se in eventuali indennità sostitutive del preavviso è già stato incluso il valore dell'auto assegnata.
Domande frequenti
Quali auto aziendali sono coinvolte dalla maggiorazione del 50%?
Tutti i veicoli concessi in uso promiscuo ai dipendenti che, al 31 dicembre del quinto anno successivo alla prima immatricolazione, superano questa soglia di anzianità. Non conta la data di assegnazione al dipendente, ma la data di prima immatricolazione del veicolo, indipendentemente dal tipo di alimentazione.
Cambia qualcosa per le auto elettriche o ibride plug-in?
La maggiorazione del 50% per anzianità del veicolo si applica anche alle auto elettriche ed ibride plug-in, ma l'impatto economico è più contenuto perché partono da percentuali di base più basse (10% e 20%) rispetto ai veicoli endotermici (50%).
Cosa succede se l'auto viene riassegnata a un altro dipendente?
Il Decreto Omnibus chiarisce che la riassegnazione a un altro dipendente non fa ripartire il conteggio: il parametro di riferimento resta sempre la data di prima immatricolazione del veicolo, non la data della nuova assegnazione.
Le auto in leasing o a noleggio a lungo termine sono coinvolte?
Sì. La regola si applica indipendentemente dal titolo di possesso del veicolo: proprietà, leasing o noleggio a lungo termine. Conta esclusivamente la data di prima immatricolazione del mezzo.
Da quando si applica la maggiorazione del 50%?
Si applica dal periodo d'imposta 2026, anche ai veicoli già assegnati in flotta, con effetti sui conguagli nelle buste paga dell'anno in corso non appena il veicolo supera il quinto anno dalla prima immatricolazione.
Cosa succede se l'auto è stata assegnata con contratto stipulato entro il 30 giugno 2020?
Per questi veicoli si applica la disposizione in vigore al 31 dicembre 2019, che prevede un coefficiente fiscale fisso del 30% del costo chilometrico ACI, indipendentemente dal tipo di alimentazione. Non è invece chiarito, in base alle fonti attualmente disponibili, se a questa fascia storica si applichino anche le maggiorazioni del 50% per anzianità e del 5% per gli optional introdotte dal Decreto Omnibus: è un punto che richiede un chiarimento ufficiale dell'Agenzia delle Entrate.
Se il dipendente rimborsa parte del costo dell'auto, come cambia il calcolo?
Le somme che il dipendente versa per rimborsare, in tutto o in parte, il costo dell'auto sostenuto dall'azienda riducono il reddito di lavoro dipendente imponibile, come chiarito dalla circolare del Ministero delle Finanze n. 11/E del 16 febbraio 2007. Non è però ancora chiarito in via ufficiale se questo scomputo vada operato prima o dopo le maggiorazioni del 50% e del 5% introdotte dal Decreto Omnibus.
Il fringe benefit auto incide anche dopo la fine del rapporto di lavoro?
Sì. Secondo l'Ordinanza di Cassazione n. 20938/2024, la concessione dell'auto ad uso promiscuo ha natura retributiva, quindi il suo valore economico va incluso anche nel calcolo dell'eventuale indennità sostitutiva del preavviso.
Come cambia la tassazione degli optional rispetto alla risposta 233/2025 dell'Agenzia delle Entrate?
Con la risposta n. 233 del 9 settembre 2025, l'Agenzia delle Entrate aveva escluso che la trattenuta pagata dal dipendente per gli optional potesse ridurre il valore del benefit. Il D.Lgs. 148/2026 supera questa lettura: dal 2026 il benefit è tassato al netto delle somme trattenute al dipendente, incluse quelle relative ad accessori e allestimenti.
Sintesi informativa non esaustiva dei chiarimenti ufficiali: non sostituisce una consulenza personalizzata e potrebbe non riflettere gli ultimissimi aggiornamenti normativi o di prassi. Studio Baroldi non risponde di interpretazioni o utilizzi impropri delle informazioni qui riportate.